

Mercato energetico sotto pressione, costi logistici in crescita e prospettive di stabilizzazione ancora lontane.
Secondo le ultime analisi dell’Agenzia Internazionale dell’Energia (AIE), il mercato del diesel potrebbe rimanere in tensione fino alla seconda metà del 2027.
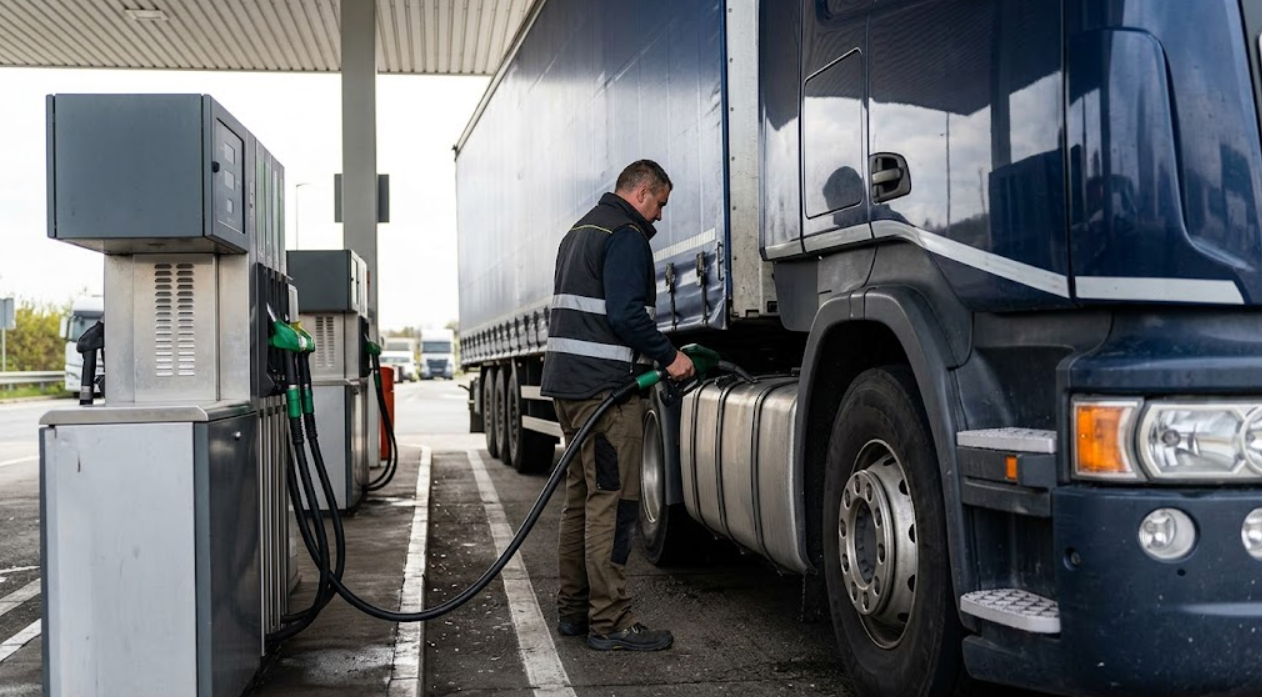
Il mercato del gasolio continua a mostrare segnali di criticità, con ripercussioni dirette sul settore dell’autotrasporto e, più in generale, sulle catene logistiche internazionali. Nonostante una temporanea riduzione dei prezzi alla pompa dopo i picchi di settembre 2026, le quotazioni hanno ripreso a salire, mentre le prospettive per i prossimi mesi restano incerte.
Per le aziende che organizzano trasporti internazionali su gomma, il costo del carburante rappresenta una variabile fondamentale nella pianificazione dei viaggi, nella gestione dei margini e nella definizione delle tariffe di trasporto.
Petrolio e trasporti marittimi: le cause della pressione sui prezzi
La ripresa delle quotazioni energetiche è legata a una combinazione di fattori: tensioni geopolitiche in Medio Oriente, maggiori costi di approvvigionamento del greggio e aumento delle tariffe di trasporto marittimo.
Sebbene i flussi di petrolio greggio dalla regione mediorientale abbiano mostrato segnali di ripresa, le esportazioni di prodotti raffinati, tra cui il gasolio, rimangono significativamente inferiori ai livelli precedenti alla crisi. A questo si aggiungono rotte marittime più lunghe, disponibilità limitata di navi e costi di trasporto elevati.
Il risultato è un mercato nel quale la maggiore disponibilità di greggio non si traduce automaticamente in una maggiore offerta di diesel. Le raffinerie di diverse aree geografiche stanno già lavorando vicino ai limiti della propria capacità e incontrano difficoltà nel compensare la riduzione delle forniture.
Diesel: un’offerta globale ancora insufficiente
Il gasolio è tra i prodotti petroliferi maggiormente penalizzati dalla situazione attuale. Secondo l’Agenzia Internazionale dell’Energia, la disponibilità globale di diesel è risultata inferiore di circa 1,5 milioni di barili al giorno nel secondo trimestre del 2026 e di 1,7 milioni nel terzo trimestre rispetto agli stessi periodi dell’anno precedente.
A pesare sono soprattutto la contrazione delle esportazioni dal Medio Oriente, le difficoltà del comparto della raffinazione russo e la riduzione delle scorte internazionali.
Anche le riserve disponibili offrono un margine di sicurezza limitato. Il progressivo esaurimento delle scorte riduce infatti la capacità del mercato di assorbire nuovi shock, aumentando il rischio di ulteriori tensioni sui prezzi.
Per l’Europa, la situazione è particolarmente delicata: le importazioni di gasolio da alcuni fornitori tradizionali sono diminuite e il ricorso a forniture alternative, compresi i prodotti provenienti dagli Stati Uniti, non è sufficiente a eliminare le criticità.
Prezzi alla pompa: aumenti significativi in Europa
Nel mercato europeo, il prezzo medio ponderato del diesel ha raggiunto i 2,27 euro al litro il 27 settembre 2026, per poi scendere temporaneamente a 2,15 euro il 7 ottobre. Al 15 ottobre si attestava nuovamente intorno a 2,17 euro al litro, circa il 33% in più rispetto al livello di fine febbraio.
Le differenze tra i Paesi rimangono rilevanti, anche in funzione delle politiche fiscali e degli interventi nazionali. Riduzioni delle imposte e altre misure di sostegno hanno contribuito ad attenuare gli aumenti in alcuni mercati, senza tuttavia risolvere il problema strutturale della disponibilità di carburante.
Per le imprese di autotrasporto, questo scenario rende ancora più importante monitorare l’evoluzione dei prezzi nei diversi Paesi europei, soprattutto quando i servizi prevedono attraversamenti transfrontalieri e percorrenze su lunghe distanze.
Quali conseguenze per il trasporto internazionale su gomma?
L’aumento del prezzo del diesel non incide soltanto sul rifornimento dei mezzi. In una fase di tensione del mercato energetico, anche i costi di approvvigionamento, la logistica dei carburanti e l’incertezza sulle quotazioni future possono influenzare la struttura complessiva dei costi operativi.
Per gli operatori del trasporto internazionale, le principali criticità riguardano:
Costi operativi più elevati: il carburante continua a rappresentare una componente essenziale del costo chilometrico dei mezzi pesanti.
Maggiore incertezza nella pianificazione: la volatilità delle quotazioni rende più complessa la previsione dei costi per viaggi e contratti di medio periodo.
Pressione sui margini: quando gli aumenti del carburante non possono essere trasferiti tempestivamente sulle tariffe, la redditività dei servizi può risentirne.
Necessità di una gestione più attenta delle tratte: pianificazione dei percorsi, riduzione dei chilometri a vuoto e ottimizzazione dei carichi diventano strumenti ancora più importanti per contenere i costi.
In questo contesto, il monitoraggio del mercato energetico e una gestione efficiente della flotta possono contribuire a limitare l’impatto degli aumenti, pur senza compensare completamente eventuali rincari strutturali.
Le prospettive per i prossimi mesi
Secondo le previsioni dell’Agenzia Internazionale dell’Energia, la produzione delle raffinerie dovrebbe recuperare gradualmente nel corso dell’ultimo trimestre del 2026. Tuttavia, la ricostituzione delle scorte richiederà più tempo e il mercato del diesel potrebbe rimanere in tensione fino alla seconda metà del 2027.
L’evoluzione dei prezzi dipenderà soprattutto dalla ripresa delle esportazioni di prodotti raffinati dal Medio Oriente, dalla disponibilità effettiva di capacità di raffinazione e dall’eventuale ricorso alle riserve strategiche.
Anche la domanda stagionale di gasolio per il riscaldamento durante l’inverno potrebbe aumentare la concorrenza per le forniture, aggiungendo pressione a un mercato già caratterizzato da scorte ridotte.
Efficienza e pianificazione al centro delle strategie aziendali
Per il settore dell’autotrasporto, lo scenario delineato suggerisce di mantenere alta l’attenzione sull’andamento del mercato dei carburanti anche nei prossimi mesi.
In una fase in cui i prezzi del diesel potrebbero restare elevati a lungo, la pianificazione dei costi, l’ottimizzazione dei percorsi e il monitoraggio costante delle condizioni di mercato assumono un ruolo centrale nella gestione dei trasporti internazionali.
La stabilizzazione delle quotazioni dipenderà da fattori energetici e geopolitici che le singole imprese non possono controllare. Una gestione efficiente delle risorse e una valutazione tempestiva dei costi restano, invece, leve concrete per affrontare un contesto operativo sempre più complesso.
Fonti: International Road Transport Union (IRU), Diesel: all indicators turn red, 16 ottobre 2026; Agenzia Internazionale dell’Energia (AIE), analisi e previsioni sul mercato petrolifero e del gasolio citate nel rapporto IRU.
